Rapport alimentatienormen versie 2026
INHOUDSOPGAVE
Voorwoord
1. Inleiding
2. Netto besteedbaar gezinsinkomen en netto besteedbaar inkomen
2.1 Inleiding
2.2 Modellen voor het bepalen van het netto besteedbaar (gezins)inkomen
2.3 Verschillende soorten inkomen
2.4 Kindgebonden budget
3. Behoefte
3.1. Algemeen
3.2 Het eigen aandeel van ouders in de kosten van de kinderen
3.3 Behoefte van de ex-partner
4. Draagkracht
4.1 Algemeen
4.2 Berekening van draagkracht voor kinderalimentatie en partneralimentatie (algemeen)
4.3 Bepalen van draagkracht voor kinderalimentatie voor kinderen tot 21 jaar
4.4 Bepalen van draagkracht voor partneralimentatie
4.5 Inkomensvergelijking (voorheen jusvergelijking)
4.6 Bijzondere omstandigheden die de draagkracht kunnen beïnvloeden
4.7 Inkomensverlies van een onderhoudsplichtige
4.8 Uitgaven die fiscaal aftrekbaar zijn
4.9 Fiscale gevolgen van het hebben van een auto van de zaak
4.10 Draagkracht bij verpleging in een instelling voor langdurige zorg
5. Stappenplannen en rekenvoorbeelden
5.1 Stappenplan kinderalimentatie
5.2 Stappenplan partneralimentatie
5.3 Rekenvoorbeelden niet vermijdbare en niet verwijtbare lasten
5.4 Rekenvoorbeeld aanvaardbaarheidstoets
Voorwoord
Wettelijke maatstaven
De hoogte van kinder- en partneralimentatie is afhankelijk van de behoefte van degene die recht heeft op alimentatie en van de draagkracht van degene die de alimentatie moet betalen. Behoefte en draagkracht zijn open normen, dat wil zeggen dat niet in wet- of andere regelgeving is vastgelegd wat daaronder precies moet worden verstaan.
Aanbevelingen en rekenmodellen
In het Rapport alimentatienormen (hierna: het rapport) doet de Expertgroep Alimentatie (hierna ook: de expertgroep) aanbevelingen voor het concretiseren en toepassen van deze open normen in het juridische debat en voor het aan de hand van deze wettelijke maatstaven berekenen van de hoogte van kinder- en partneralimentatie.
Met deze aanbevelingen beogen wij de rechtseenheid te bevorderen en bij te dragen aan de voorspelbaarheid van de uitkomst van een alimentatieprocedure. Het rapport is uitdrukkelijk niet bedoeld als handboek voor alles wat met alimentatie te maken heeft. Het rapport bevat ook geen aanbevelingen voor onderwerpen die buiten de reikwijdte van de begrippen behoefte en draagkracht en het aan de hand daarvan berekenen van alimentatie vallen. Die onderwerpen komen daarom in dit rapport niet aan bod. Als een vraag daarover voorligt, zal de rechter een op het geval toegesneden oordeel geven.
Voor het berekenen van alimentatie heeft de expertgroep modellen ontwikkeld (zie bijlage 1). Verschillende uitgevers brengen rekenprogramma’s uit die gebaseerd zijn op deze rekenmodellen. Voor de leesbaarheid is het rapport in de wij-vorm geschreven. Waar staat dat ‘wij’ iets doen mag gelezen worden dat de expertgroep aanbeveelt om dat zo te doen.
In 2026 herschrijven wij de bijlagen bij het rapport. Wij willen ook de bijlagen leesbaarder en toegankelijker maken, nadat we dit in 2023 al deden met het rapport zelf. Omdat veel van de gegevens in de bijlage ook beschikbaar zijn via andere bronnen, zoals websites van de overheid, belastingdienst, sociale verzekeringsbank en UWV, zullen we deze gegevens met ingang van 2027 niet langer in de bijlagen opnemen.
Gebruik van het rapport
De expertgroep beveelt rechters en andere gebruikers aan de aanbevelingen toe te passen bij de beoordeling van en advisering in alimentatiegeschillen.
Rechters kunnen van de aanbevelingen afwijken. Zij zullen dat in de regel alleen doen als er bijzondere omstandigheden zijn. Bij die beoordeling speelt wat partijen stellen en hoe zij dat onderbouwen een belangrijke rol. Een relatief strikte toepassing van de aanbevelingen bevordert de rechtseenheid en de voorspelbaarheid van rechterlijke beslissingen.
Advocaten, mediators en anderen maken voor hun advieswerk en (rechts)bijstand gebruik van het rapport. In de meeste gevallen maken partijen zelf afspraken, zonder tussenkomst van een rechter. Dat staat partijen vrij, maar het is wel belangrijk dat zij bij die afspraken binnen de wettelijke kaders blijven.
Gemeenten kunnen de aanbevelingen in dit rapport gebruiken bij verhaal van bijstands- uitkeringen. Bestuursrechtelijke vragen rond bijstandsverhaal vallen buiten het bestek van dit rapport.
Rapport 2026
De tabel Eigen Aandeel in de Kosten van Kinderen zijn in 2025 ingrijpend gewijzigd. In 2026 zijn de tabelbedragen onder andere aangepast aan de ontwikkeling van het loon- en prijspeil en aanpassingen in de hoogte van de kinderbijslag.
De draagkrachtformule is aangepast aan de veranderingen in de hoogte van de bijstands- uitkering, toeslagen en andere samenhangende regelingen. Ook de draagkrachttabel is aangepast.
De verschillende rekenvoorbeelden in het rapport zijn aangepast aan de veranderde tarieven. Ook zijn enkele teksten in het rapport verduidelijkt.
Tot slot
Hoewel de expertgroep het rapport en de bijlagen met grote zorgvuldigheid samenstelt kunnen daar altijd onvolkomenheden ingeslopen zijn.
Den Haag, december 2025
mr. J.B. de Groot, voorzitter
mr. Y. Oosting, secretaris
1. INLEIDING
In artikel 1:392, lid 1, BW staat wie op grond van bloed- of aanverwantschap gehouden zijn tot het verstrekken van levensonderhoud. Dat zijn de ouders, de kinderen en behuwd- kinderen, schoonouders en stiefouders. In deze wetsbepaling staat niet wie de onderhouds- gerechtigden zijn. Dat kunnen we afleiden uit de formulering en uit andere artikelen in Titel 17 van Boek 1, BW.
In dit rapport doet de expertgroep aanbevelingen voor het vaststellen of wijzigen van de hoogte van kinder- en/of partneralimentatie na het verbreken van de relatie (alleen bij kinderalimentatie), echtscheiding, na het verbreken van een geregistreerd partnerschap en na scheiding van tafel en bed.
Het gaat daarbij om:
- een bijdrage van de ouder in de kosten van verzorging en opvoeding van zijn of haar kind(eren) aan de andere ouder (kinderalimentatie) of direct aan het kind (indien dat 18 jaar of ouder is);
- een uitkering tot levensonderhoud aan de gewezen echtgeno(o)t(e), de echtgenoot van wie iemand gescheiden is van tafel en bed en de gewezen geregistreerde partner (partneralimentatie). Hierna spreken wij in al deze gevallen van ex-partners.
Op grond van artikel 1:404, lid 1, BW zijn ouders verplicht naar draagkracht te voorzien in de kosten van verzorging en opvoeding van hun minderjarige kinderen. Gedurende het huwelijk of geregistreerd partnerschap zijn ook stiefouders onderhoudsplichtig voor de minderjarige kinderen van hun echtgenoot of geregistreerde partner die tot hun gezin behoren (art. 1:395 BW). Ouders, en in voorkomend geval stiefouders, zijn ook onderhoudsplichtig voor hun kinderen van 18 tot 21 jaar (artikel 1:395a BW). Voor kinderen vanaf 21 jaar zijn ouders onderhoudsplichtig op grond van artikel 1:392, lid 1, BW.
Als ouders uit elkaar gaan, moeten zij afspraken maken over de verdeling van de kosten van hun kind of kinderen. In de praktijk betekent dit meestal dat de ene ouder aan de andere (verzorgende) ouder – dat is de ouder bij wie het kind het hoofdverblijf heeft – of aan het kind zelf als dat 18 jaar of ouder is (kinder)alimentatie moet betalen. Als de ouders er samen niet uitkomen, zal de rechter op verzoek bepalen welk bedrag aan kinderalimentatie een ouder moet betalen.
Als een ex-partner partneralimentatie moet betalen aan de andere partner, kunnen zij daar samen afspraken over maken. Als zij daar met elkaar niet uitkomen, zal de rechter daarover desgevraagd beslissen.
Of en welke bedrag(en) iemand aan alimentatie moet betalen hangt ervan af:
- of er een onderhoudsverplichting is, en
- of sprake is van behoeftigheid (dit geldt niet voor kinderen tot 21 jaar), en
- of de onderhoudsgerechtigde behoefte heeft aan een financiële bijdrage, en
- of de onderhoudsplichtige draagkracht heeft om de bijdrage te betalen.
ad 1. Rangorde onderhoudsverplichtingen
Kinderen en stiefkinderen die de leeftijd van 21 jaar nog niet hebben bereikt, hebben voorrang boven alle andere onderhoudsgerechtigden. Deze voorrangsregel is aan de orde als iemand verplicht is levensonderhoud te verstrekken aan twee of meer personen, terwijl hij of zij onvoldoende draagkracht heeft om dit levensonderhoud aan alle onderhoudsgerechtigden volledig te verschaffen (art. 1:400, lid 1, BW).
Door deze voorrangsregel moet een onderhoudsplichtige eerst de kinderalimentatie voor kinderen en stiefkinderen tot 21 jaar betalen en pas daarna (als aan de overige voorwaarden is voldaan) de alimentatie voor (stief)kinderen vanaf 21 jaar en de partneralimentatie.
ad 2. Behoeftigheid
Voor het opleggen van een alimentatieverplichting moet bij ex-partners en kinderen vanaf 21 jaar sprake zijn van behoeftigheid. Een onderhoudsgerechtigde is behoeftig:
- wanneer hij of zij niet in staat is om (geheel) in het eigen levensonderhoud te voorzien, omdat hij of zij de nodige eigen middelen mist; én
- hij of zij deze eigen middelen niet in redelijkheid kan verwerven.
Indien de onderhoudsgerechtigde geen of onvoldoende inkomsten heeft om in het levensonderhoud te voorzien, kan er aanleiding zijn om rekening te houden met een bepaalde verdiencapaciteit. Dat wil zeggen de mogelijkheid om in redelijkheid inkomen te verwerven. Of er aanleiding bestaat om met een verdiencapaciteit rekening te houden is afhankelijk van de omstandigheden van het geval, zoals opleiding, werkervaring, de geboden tijd om werk te zoeken, de gezondheid en de zorg voor kinderen.
Als een onderhoudsgerechtigde over vermogen beschikt, kan het onder omstandigheden redelijk zijn dat we verlangen dat iemand op dit vermogen inteert.
De expertgroep geeft geen richtlijnen over de behoeftigheid.
Ad 3 en 4. Behoefte en draagkracht
Behoefte
Behoefte is – ook bij kinderen – een van de wettelijke maatstaven voor vaststelling van alimentatie. Volgens vaste jurisprudentie is behoefte geen absoluut begrip. Het bestaan en de omvang van de behoefte hangen af van de individuele omstandigheden en moeten we van geval tot geval bepalen. Allerlei omstandigheden kunnen hierbij een rol spelen.
In elk geval is behoefte niet beperkt tot het bestaansminimum.
Draagkracht
Of iemand draagkracht heeft om alimentatie te betalen hangt enerzijds af van de inkomsten en het vermogen en anderzijds van de noodzakelijke uitgaven die daarop in mindering komen.
Daarbij gaat het niet alleen om de middelen waarover de onderhoudsplichtige beschikt, maar ook over die waarover hij redelijkerwijze had kunnen beschikken. Bij de uitgaven gaat het niet alleen om de uitgaven voor de onderhoudsplichtige zelf, maar kunnen ook de uitgaven een rol spelen voor anderen van wie het onderhoud voor rekening van de onderhoudsplichtige komt.
De vast te stellen alimentatie mag niet hoger zijn dan enerzijds de behoefte van de onderhoudsgerechtigde en anderzijds de draagkracht van de onderhoudsplichtige.
De laagste van die twee vormt de maximale bijdrage. De omstandigheden van partijen kunnen aanleiding geven de alimentatie lager dan dit maximum vast te stellen.
Opbouw van het rapport
In hoofdstuk 2 leggen we de begrippen netto besteedbaar inkomen en netto besteedbaar gezinsinkomen uit en laten we zien hoe we deze berekenen. In hoofdstuk 3 gaan we in op het bepalen van de behoefte voor zowel kinderalimentatie als partneralimentatie. In hoofdstuk 4 staan we stil bij het bepalen van de draagkracht voor kinder- en partneralimentatie. In dat hoofdstuk gaan we ook in op de zorgkorting die een rol speelt bij het bepalen van het bedrag aan kinderalimentatie dat iemand moet betalen. In hoofdstuk 5 zetten we aan de hand van twee stappenplannen met voorbeelden uiteen hoe we de behoefte en de draagkracht en uiteindelijk het bedrag aan kinder- en partneralimentatie bepalen.
Achter het rapport zitten de volgende bijlagen:
- Bijlage 1 Modellen voor netto- en brutomethode
- Bijlage 2 Diverse tarieven.
- Bijlage 3 Tarieven en tabellen
- Bijlage 4 Tabel eigen aandeel van ouders in de kosten van de kinderen
- Bijlage 5 Draagkrachttabel kinderalimentatie
2 Netto besteedbaar gezinsinkomen en netto besteedbaar inkomen
2.1 Inleiding
Behoefte en draagdracht bepalen we voor kinder- en partneralimentatie op basis van het netto besteedbaar gezinsinkomen respectievelijk het netto besteedbaar inkomen. Bij kinderalimentatie speelt naast het netto besteedbaar (gezins)inkomen het kindgebonden budget een rol.
In dit hoofdstuk bespreken we de begrippen netto besteedbaar gezinsinkomen en netto besteedbaar inkomen.
Onder netto besteedbaar inkomen verstaan we het bruto inkomen verminderd met de daarover verschuldigde of ingehouden premies sociale verzekeringen (inclusief de inkomens- afhankelijke bijdrage premie zorgverzekeringswet) en loon- en/of inkomstenbelasting. Het netto besteedbaar gezinsinkomen is het gezamenlijke netto besteedbare inkomen van de (ex-)partners toen zij nog een gezin vormden.
2.2 Modellen voor het bepalen van het netto besteedbaar (gezins)inkomen
De expertgroep heeft twee modellen gemaakt waarmee we het netto besteedbaar inkomen berekenen: het netto model en het bruto model. Beide modellen staan in Bijlage 1 bij dit rapport.
In het netto model gebruiken we netto inkomensgegevens om het netto besteedbaar (gezins)inkomen te bepalen. In het bruto model berekenen we het netto besteedbaar inkomen aan de hand van (onder andere) de bruto inkomensgegevens.
2.2.1 Het netto model
We kunnen het netto model gebruiken bij het bepalen van de draagkracht van een onder- houdsplichtige met een inkomen uit dienstbetrekking of een uitkering van minder dan € 2.175 bruto per maand (incl. vakantietoeslag). Het bruto inkomen vinden we in een loon- of salarisspecificatie of in een specificatie van de uitkering. Ook het daarvan resterende netto inkomen blijkt uit die specificaties. De gehele berekening voeren we vervolgens uit met nettobedragen op maandbasis.
Het netto model kunnen we ook gebruiken als het inkomen niet is onderworpen aan de heffing van loon- en inkomstenbelasting in Nederland.
Het netto besteedbaar inkomen vinden we in het netto model bij post 8.
2.2.2 Het bruto model
We gebruiken het bruto model bij bruto inkomens vanaf € 2.175 per maand en bij alle inkomens buiten dienstbetrekking (bijvoorbeeld bij IB-ondernemers). We gebruiken het bruto model ook als er fiscale voordelen zijn (bijvoorbeeld bij uitgaven voor inkomens- voorzieningen), fiscale bijtellingen, bij bezittingen die in box 3 belast zijn of als specifieke heffingskortingen een rol spelen. Het invullen van dit bruto model is in grote lijnen vergelijkbaar met het invullen van een aangifte voor de inkomstenbelasting.
In het bruto model vinden we het netto besteedbaar inkomen bij post 121.
2.3 Verschillende soorten inkomen
2.3.1 Inkomen uit dienstbetrekking of uitkering
Werknemers en uitkeringsgerechtigden kunnen hun inkomen met loonstroken, uitkerings- specificaties en/of één of meer jaaropgaven aantonen.
2.3.2 Winst uit onderneming
Een natuurlijke persoon die een onderneming op eigen naam of in samenwerking met anderen drijft (IB-ondernemer), geniet winst uit onderneming. De ondernemer moet inkomstenbelasting en premies volksverzekeringen betalen over de gerealiseerde winst, na aftrek van ondernemersaftrekken en eventuele andere aftrekposten. Het komt regelmatig voor dat een ondernemer niet de gehele nettowinst (het netto besteedbaar inkomen dat volgt uit de berekening met het bruto model) voor het levensonderhoud gebruikt. Een deel van de winst (waar al inkomstenbelasting over is betaald) blijft dan in de onderneming achter, bijvoorbeeld om daarmee investeringen te doen of om (bedrijfs)schulden af te lossen. Het netto besteedbaar inkomen is dan lager.
Bij het bepalen van de draagkracht van een ondernemer kijken we naar wat deze ondernemer in redelijkheid aan inkomen uit de onderneming kan verwerven zonder de continuïteit van de onderneming in gevaar te brengen. We moeten daarom een schatting makenvan de toekomstige ontwikkelingen in de onderneming (een prognose). In de praktijk lijkt de gedachte te bestaan dat we daarvoor moeten kijken naar het gemiddelde resultaat van de laatste drie jaren. Hoewel dat gemiddelde resultaat helpend kan zijn bij het maken van de prognose (en inzage in recente jaarstukken van de ondernemer daarvoor onmisbaar is), is dat gemiddelde resultaat slechts één van de omstandigheden die bij het maken van de prognose een rol kan spelen.
2.3.3 De directeur-grootaandeelhouder
De directeur-grootaandeelhouder in een vennootschap (meestal een BV) krijgt in de regel salaris, net als een werknemer in een ‘normale’ dienstbetrekking. Daarnaast kan hij winst- uitkeringen (dividend, winst uit aanmerkelijk belang) ontvangen. Wanneer een directeur-grootaandeelhouder privéuitgaven laat voorschieten door of geld leent van de BV die deze schuld in rekening-courant boekt, kan er aanleiding zijn om bij het bepalen van de behoefte en/of draagkracht met deze opnames rekening te houden.
2.3.4 Inkomen uit vermogen
In bepaalde gevallen kunnen we bij het bepalen van het netto besteedbaar inkomen rekening houden met werkelijke inkomsten uit vermogen, zoals inkomen uit de verhuur van onroerend goed. Dat inkomen moet dan in elk geval bestendig beschikbaar (kunnen) zijn.
2.4 Kindgebonden budget
Het kindgebonden budget is een inkomensafhankelijke maandelijkse bijdrage van de overheid die bij alleenstaande ouders wordt verhoogd met een zogeheten ‘alleenstaande ouderkop’.
Het kindgebonden budget is bedoeld als inkomensondersteuning voor (in beginsel) de ouder die kinderbijslag voor het kind ontvangt.
3. BEHOEFTE
3.1 Algemeen
Bij het bepalen van het bedrag dat iemand aan kinder- en/of partneralimentatie moet betalen, houden we rekening met de behoefte van de onderhoudsgerechtigden (volgens art. 1:397, lid 1, BW). De wetgever heeft de betekenis van het begrip behoefte niet nader ingevuld. Het is een zogenoemde open norm. Behoefte kunnen we omschrijven als het bedrag dat nodig is voor de kosten van levensonderhoud en dat aansluit bij de mate van welstand waarin partijen tijdens hun samenleving hebben geleefd. Het bestaan en de omvang van de behoefte hangen dus af van de individuele omstandigheden. Daarbij kunnen algemene ervaringsregels een rol spelen (volgens art. 149, lid 2, Wetboek van Burgerlijke Rechtsvordering).
Bij kinderalimentatie houden we er rekening mee dat ouders de kosten van verzorging en opvoeding van hun kinderen niet helemaal zelf hoeven te betalen. De kinderbijslag die de ouders (in de regel: de ouder bij wie een kind het hoofdverblijf heeft) ontvangen dekt een deel van die kosten. Het restant komt voor rekening van de ouders zelf. Dat restant noemen we in dit rapport ‘het eigen aandeel van ouders in de kosten van de kinderen’.
Hierna gebruiken we in het kader van kinderalimentatie daarom niet de term ‘behoefte’, maar spreken we van ‘het eigen aandeel van ouders in de kosten van de kinderen’ of kortweg ‘eigen aandeel’.
Bij partneralimentatie beveelt de expertgroep voor het bepalen van de behoefte het gebruik aan van een vuistregel, de zogenoemde hofnorm. Zie voor een uitleg van de hofnorm paragraaf 3.3.1 en 3.3.2.
3.2 Het eigen aandeel van ouders in de kosten van de kinderen
3.2.1 Inleiding
De expertgroep doet in dit rapport een concrete aanbeveling voor het bepalen van het eigen aandeel. Deze aanbeveling berust op de algemene ervaringsregel dat ouders in gezinnen een vast percentage van het beschikbare inkomen besteden aan hun kind(eren).
We bepalen het eigen aandeel aan de hand van de Tabel eigen aandeel van ouders in de kosten van de kinderen (Bijlage 4). In deze bijlage staat ook een toelichting op hoe de tabel werkt. In de tabel is rekening gehouden met de kinderbijslag. In de regel ontvangt de ouder bij wie een kind het hoofdverblijf heeft de kinderbijslag.
Hierna bespreken we de onderwerpen die van belang zijn bij het bepalen van het eigen aandeel.
3.2.2 De Tabel eigen aandeel van ouders in de kosten van de kinderen
De Tabel eigen aandeel is als volgt tot stand gekomen.
De welstand van het gezin waarin de ouders met de kinderen leven en daarmee de hoogte van de uitgaven voor de kinderen hangt samen met het netto besteedbaar gezinsinkomen.
Uit onderzoek van het Centraal Bureau voor de Statistiek (CBS) en het Nationaal Instituut voor Budgetvoorlichting (Nibud) blijkt dat ouders een bepaald percentage van dat gezinsinkomen aan hun kinderen besteden.
De Tabel eigen aandeel is gebaseerd op dit onderzoek. Het systeem is uitgewerkt in het rapport Kosten van kinderen ten behoeve van vaststelling kinderalimentatie. https://www.rechtspraak.nl/SiteCollectionDocuments/rapport-kosten-kkn-sept-2006.pdf In 2018 hebben het CBS en het NIBUD voor het laatst onderzoek gedaan naar de percentages van het gezinsinkomen die ouders gemiddeld aan hun kinderen besteden. De bedragen in de Tabel eigen aandeel zijn sinds 2019 gebaseerd op de cijfers uit dit laatste onderzoek. Voor lage inkomens corrigeert het Nibud jaarlijks deze gemiddelde percentages op basis van de minimumvoorbeeldbegrotingen van het Nibud. Het Nibud actualiseert de bedragen in de tabel jaarlijks met de meest actuele percentages van de kosten van kinderen en de kinderbijslagbedragen. De bedragen in de tabel worden verder niet geïndexeerd.
We berekenen het eigen aandeel van ouders in de kosten van de kinderen na scheiding op basis van het netto besteedbaar gezinsinkomen in de laatste periode dat de ouders en de kinderen een gezin vormden. Dit omdat de kinderen aan de welstand zoals die aanwezig was toen de ouders met de kinderen nog bij elkaar woonden gewend zijn geraakt en zij door de scheiding van de ouders – in beginsel – niet slechter af zouden moeten zijn.
Het eigen aandeel per kind is lager naarmate er meer kinderen in een gezin leven. Dat komt doordat de gemiddelde kosten per kind (door “schaalvoordelen”) dalen bij meer kinderen.
In de Tabel eigen aandeel houden we geen rekening met de leeftijd(en) van de kinderen.
De tabel is gebaseerd op gemiddelde bedragen aan kinderbijslag. Als er meer kinderen in een gezin zijn, bepalen we het eigen aandeel per kind door het tabelbedrag te delen door het aantal kinderen.
3.2.3 Bepalen eigen aandeel op basis van het laatste gezinsinkomen toen de ouders nog bij elkaar waren
In beginsel bepalen we het eigen aandeel op basis van het gezamenlijke inkomen dat ouders hadden toen zij nog bij elkaar waren, inclusief het kindgebonden budget en andere (fiscale) aanspraken (zoals de aanspraak op de inkomensafhankelijke combinatiekorting).
Wanneer we het eigen aandeel vaststellen op basis van het netto besteedbaar gezinsinkomen in een eerder jaar dan het jaar waarin de kinderalimentatie ingaat, indexeren we dat eigen aandeel naar het jaar van ingang. Daarbij maken we gebruik van het indexeringspercentage voor alimentatie (analoog naar/op de voet van artikel 1:402a BW)
3.2.4 Eigen aandeel bij gezinnen met minderjarige kinderen en kinderen van 18 tot 21 jaar
De Tabel eigen aandeel ziet op kosten van minderjarige kinderen. Bij het gebruik van de tabel gaan we er voor het aantal kinderen van uit dat alle kinderen minderjarig zijn, ook als er naast een minderjarig kind of kinderen één of meer kinderen van 18 tot 21 jaar zijn.
3.2.5 Eigen aandeel bij ouders die nooit met het kind of de kinderen in gezinsverband hebben samengeleefd
Wanneer ouders nooit in gezinsverband met het betrokken kind of de kinderen hebben samengeleefd, bepalen we het eigen aandeel door het gemiddelde te nemen van het eigen aandeel berekend op basis van het inkomen van de ene ouder en het eigen aandeel op basis van het inkomen van de andere ouder. Op deze manier beoordelen we de welstand die het kind bij iedere ouder afzonderlijk ervaart of zou hebben ervaren als het alleen bij die ouder opgroeit of was opgegroeid. Met (inkomsten van) nieuwe partners houden we geen rekening.
Bij de bepaling van het inkomen van iedere ouder afzonderlijk houden we rekening met het kindgebonden budget en andere (fiscale) aanspraken (zoals de aanspraak op de inkomensafhankelijke combinatiekorting), indien de ouder voldoet aan de voorwaarden om daarvoor in aanmerking te komen of zou voldoen als het kind bij hem of haar zou opgroeien (zoals de inkomens- en vermogensgrens). Voor een ouder bij wie het kind niet opgroeit gaat het om een fictief bedrag (alsof het kind alleen bij die ouder zou opgroeien).
3.2.6 Bijzondere kosten
In de tabelbedragen zijn alle gebruikelijke kosten van een kind, zoals voeding, kleding en huisvesting begrepen. Allerlei kosten en activiteiten zijn uitwisselbaar. Zo kunnen ouders het bedrag voor ‘ontspanning’ in het eigen aandeel op verschillende manieren besteden: van voetbal tot paardrijden en van computergame tot vioolles. Uit het CBS-onderzoek blijkt dat hogere uitgaven in een gezin aan de ene post samengaan met lagere uitgaven aan een andere post. Met andere woorden, wanneer een gezin een meer dan gemiddeld bedrag aan bijvoorbeeld kleding besteedt, dan hoeft dat niet te betekenen dat voor de post kleding een correctie moet plaatsvinden. Ouders bezuinigen dan op één of meer andere posten. Vanwege die uitwisselbaarheid kunnen we slechts in globale termen aangeven in welke gevallen naast de tabelbedragen met bijzondere kosten rekening kan worden gehouden.
Bepaalde extra kosten kunnen zo uitzonderlijk zijn, dat ouders deze niet kunnen betalen uit de standaardbedragen in de tabel en deze uitgaven daadwerkelijk op het (gezins) inkomen drukken. Voorbeelden zijn de kosten voor:
- een gehandicapt kind;
- topsport;
- privélessen;
- extra hoge schoolgelden; en
- kinderopvang of oppaskosten die – na aftrek van de kinderopvangtoeslag en eeneventuele bijdrage van de werkgever – zo hoog zijn dat deze niet gecompenseerd kunnen worden door lagere uitgaven op andere posten.
[[NOTE: Volgens het rapport Kosten van kinderen behoren ook hoge oppaskosten in verband met de verwerving van inkomsten tot de categorie bijzondere kosten die niet in de tabel verwerkt zijn. Uit onderzoek van het CBS uit de tijd voor de huidige systematiek van financiering van de kinderopvang is echter gebleken dat bij een echtpaar oppaskosten niet leiden tot in totaal hogere kosten van kinderen. Kennelijk worden in die situatie hoge oppaskosten of kosten van kinderopvang gecompenseerd met lagere uitgaven aan een andere post. Hoewel dit onderzoek dateert van de tijd vóór de huidige systematiek van financiering van kinderopvang, acht de expertgroep het aannemelijk dat dit in het merendeel van de gevallen nog steeds zo is. Indien echter sprake is van dermate hoge kosten voor kinderopvang of dermate hoge oppaskosten dat deze niet (volledig) gecompenseerd kunnen worden door lagere uitgaven op andere posten, kan dat leiden tot in totaal hogere kosten van kinderen dan het tabelbedrag.]]
Bij dergelijke bijzondere extra kosten berekenen we het eigen aandeel als volgt. Als ouders de betreffende extra kosten al voor de scheiding maakten, dan trekken we deze kosten (minus tegemoetkomingen daarop van bijvoorbeeld werkgever of overheid) af van het netto besteedbaar gezinsinkomen. Het eigen aandeel bepalen we vervolgens op basis van het resterende netto besteedbaar gezinsinkomen. Het nieuwe eigen aandeel bestaat uit het in de tabel gevonden bedrag plus de extra kosten na de scheiding, opnieuw verminderd met de eventuele tegemoetkomingen in die kosten.
Als de kosten pas na de scheiding zijn ontstaan, berekenen we het eigen aandeel op basis van het netto besteedbaar gezinsinkomen zonder correctie en tellen we de bijzondere kosten op bij het gevonden eigen aandeel.
3.2.7 Vermindering of wegvallen van inkomen van één van de ouders na (echt)scheiding
Vermindering of wegvallen van inkomen van een ouder na (echt)scheiding mag geen invloed hebben op de hoogte van het eigen aandeel. Het welvaartsniveau ten tijde van het uit elkaar gaan blijft in beginsel bepalend. Wel kan dit lagere inkomen tot een lagere draagkracht en dus een lagere bijdrage leiden.
3.2.8 Stijging van het eigen aandeel na een latere aanzienlijke inkomensstijging van een van de ouders
Wanneer het inkomen van een ouder na scheiding zodanig stijgt dat het hoger is dan het (gezins)inkomen tijdens het huwelijk of de samenleving, is de expertgroep van mening dat dit invloed moet hebben op de hoogte van het eigen aandeel. Indien het gezinsverband zou hebben voortgeduurd, zou die verhoging immers ook een positieve invloed hebben gehad op het bedrag dat voor de kinderen zou zijn uitgegeven. In dat geval bepalen we het eigen aandeel van de ouders in de kosten van de kinderen opnieuw en dan op basis van alleen dat hogere inkomen van die ouder.
3.2.9 Stijging van het eigen aandeel na een latere aanzienlijke inkomensstijging van één van de ouders die nooit met het kind/de kinderen in gezinsverband hebben samengeleefd
Ook voor kinderen van ouders die niet in gezinsverband hebben samengewoond, vindt de expertgroep dat een aanzienlijke inkomensstijging van één van de ouders invloed moet hebben op de vaststelling van het eigen aandeel. We berekenen het eigen aandeel opnieuw als het netto besteedbaar inkomen van één ouder stijgt tot boven de feitelijke netto besteed- bare inkomens van de ouders samen bij de eerdere vaststelling van het eigen aandeel (de drempel), vermeerderd met het destijds werkelijk genoten kindgebonden budget. Als de inkomensstijging de ouder betreft die voor het betreffende kind of kinderen geen kindge- bonden budget ontvangt, dan verstaan we onder het gestegen netto besteedbaar inkomen dat inkomen zonder bijtelling van een fictief kindgebonden budget.
Als de drempel is gehaald berekenen we het eigen aandeel vervolgens opnieuw op de wijze zoals hiervoor omschreven voor de berekening van het eigen aandeel van ouders die nooit hebben samengewoond, maar dan op basis van de actuele inkomens van de beide ouders.
Daarbij beoordelen we de situatie weer alsof het kind bij die ouder zou wonen, zodat wel met het (fictief) kindgebonden budget waar dan aanspraak op zou bestaan rekening moet worden gehouden én met eventuele heffingskortingen waar in die – fictieve – situatie aanspraak op zou bestaan.
3.2.10 De behoefte van kinderen van 18 tot 21 jaar
De Tabel eigen aandeel kunnen we niet gebruiken voor het bepalen van de behoefte van kinderen van 18 tot 21 jaar.
Studerenden
Voor kinderen van 18 tot 21 jaar die onder de Wet studiefinanciering (Wsf) vallen heeft de expertgroep geen aparte maatstaven ontwikkeld. We nemen voor het bepalen van de behoefte de normen van de Wsf tot uitgangspunt. Volgens de Wsf bestaat het budget voor een student uit een normbedrag voor de kosten van levensonderhoud, een tegemoetkoming
in de kosten van lesgeld danwel het collegegeldkrediet en de reisvoorziening. Een student die stelt voor één of meer bepaalde posten een hoger budget nodig te hebben, moet dat aannemelijk maken. De aanspraken die een student heeft op studiefinanciering of een andere tegemoetkoming (zoals een bijdrage uit een privaat studiefonds) kunnen de behoefte onder omstandigheden verlagen. In het algemeen zijn de basisbeurs en de aanvullende beurs (een gift) behoefte verlagend, omdat van een student in redelijkheid mag worden verlangd dat hij binnen de genoemde termijn een diploma haalt. De rentedragende lening en het collegegeldkrediet moeten wel altijd worden terugbetaald en verlagen de behoefte in beginsel niet.
Heeft een thuiswonende student geen woonlast, dan kan dat de behoefte verlagen, bijvoorbeeld met een bedrag ter hoogte van de gemiddelde basishuur.
Niet studerenden
Voor niet-studerenden van 18 tot 21 jaar kunnen we bij het bepalen van de behoefte eveneens aansluiten bij het normbedrag voor de kosten van levensonderhoud uit de Wsf.
De bedragen voor studiekosten (boeken en leermiddelen) die in de norm zitten, trekken we daar dan van af.
Eigen inkomsten van kinderen van 18 tot 21 jaar
Structurele eigen inkomsten van kinderen van 18 tot 21 jaar kunnen de behoefte verlagen.
Kind van 18 tot 21 jaar ontvangt zorgtoeslag
Uit het normbedrag voor de kosten van levensonderhoud wordt een kind van 18 tot 21 jaar geacht ook de premie voor de zorgverzekering te voldoen. In dat normbedrag is al rekening gehouden met een ontvangen zorgtoeslag. Een eventuele zorgtoeslag hoeven we dus niet nog afzonderlijk in mindering te brengen.
3.2.11 De behoefte van kinderen vanaf 21 jaar
Ook een kind van 21 jaar en ouder kan behoefte hebben aan een bijdrage in zijn levensonderhoud.
Anders dan kinderen tot 21 jaar, kan een meerderjarig kind in beginsel alleen aanspraak maken op een bijdrage van een (van de) ouder(s) wanneer dat kind behoeftig is. Daarvan is sprake als het niet in staat is om (geheel) in het eigen levensonderhoud te voorzien omdat het:
a. de nodige eigen middelen mist en
b. deze in redelijkheid niet kan verwerven.
De behoefte van een kind vanaf 21 jaar kunnen we vervolgens op dezelfde wijze bepalen als die van kinderen van 18 tot 21 jaar.
3.3 Behoefte van de ex-partner
3.3.1 Inleiding
Voor het bepalen van de netto behoefte in het kader van partneralimentatie heeft de rechtspraak een eenvoudig te hanteren vuistregel ontwikkeld: de zogenoemde hofnorm.
De hofnorm berust op de algemene ervaringsregel dat de kosten van twee afzonderlijke huishoudens (dus na scheiding) hoger zijn dan de helft van de kosten van een gezin.
De hofnorm is volgens de expertgroep een heldere en in de praktijk eenvoudig te hanteren maatstaf die leidt tot een reële schatting van de behoefte van de onderhoudsgerechtigde na het verbreken van het huwelijk of geregistreerd partnerschap.
Ontvangen kinderalimentatie, kinderbijslag en kindgebonden budget zijn geen inkomen van de onderhoudsgerechtigde ouder, maar zijn bedoeld voor de kinderen. Deze bedragen maken daarom geen deel uit van het eigen inkomen of de verdiencapaciteit van de onderhoudsgerechtigde.
3.3.2 Toepassing van de hofnorm
Uitgangspunt bij toepassing van de hofnorm is dat het gehele netto besteedbaar gezinsinkomen beschikbaar is geweest voor het levensonderhoud van beide partijen.
Wanneer in het gezin kinderen waren voor wie de ouders onderhoudsplichtig waren, dan verminderen we het netto besteedbaar gezinsinkomen met het eigen aandeel van de ouders in de kosten van die kinderen.
|
De behoefte op basis van de hofnorm bedraagt dan Netto besteedbaar gezinsinkomen
|
€ ..... |
|
Af: Eigen Aandeel kosten kinderen voor wie ouders onderhoudsplichtig waren
|
€ ..... -/-
|
|
Beschikbaar tijdens huwelijk / geregistreerd partnerschap
|
€ ..... |
|
Behoefte: 60 %
|
€ ..... |
Toepassing van de hofnorm heeft als bijkomend voordeel dat ex-echtgenoten niet in een positie worden gebracht waarin zij zich genoodzaakt zien tot nodeloos escalerende discussies over individuele op een behoeftelijst voorkomende kostenposten, hoe gering van omvang ook. Indien een partij het niet eens is met de behoefte die is berekend aan de hand van de hofnorm, ligt het op de weg van die partij om toepassing van de hofnorm gemotiveerd te betwisten.
3.3.3 Nieuwe relatie onderhoudsgerechtigde zonder ‘samenwonen als waren zij gehuwd’ in de zin van artikel 1:160 BW
Een nieuwe relatie van de onderhoudsgerechtigde die niet het karakter heeft van ‘samen- leven als waren zij gehuwd’ of ‘als waren zij geregistreerd partner’ kan behoefte verlagend werken.
4. DRAAGKRACHT
4.1 Algemeen
Bij het bepalen van de hoogte van het bedrag van kinder- en partneralimentatie houden we (naast de behoefte van de onderhoudsgerechtigde, zie hoofdstuk 3) rekening met de draagkracht van de onderhoudsplichtige(n) (vgl. art. 1:397, lid 1, BW). Wij hanteren als uitgangspunt dat een onderhoudsplichtige voor het eigen levensonderhoud naast een bedrag voor wonen en ziektekosten ten minste een bedrag ter grootte van de bijstandsnorm nodig heeft.
Bij kinderalimentatie kunnen we het begrip draagkracht omschrijven als het bedrag dat een ouder kan bijdragen aan de kosten van verzorging en opvoeding van het kind. Bij partner alimentatie ziet het begrip draagkracht op het bedrag dat de onderhoudsplichtige (maximaal) kan betalen aan partneralimentatie. De expertgroep hanteert bij het bepalen van draagkracht als uitgangspunt dat een onderhoudsplichtige na het betalen van alimen- tatie genoeg geld overhoudt om in het eigen levensonderhoud te voorzien.
In par. 4.2.1. geven wij aan de hand van een kernschema aan hoe we draagkracht voor kinder- en partneralimentatie bepalen. In par. 4.2.2 volgt een toelichting op de begrippen die we daarbij gebruiken.
In par. 4.3 en verder gaan we in op van de verdeling van de kosten van de kinderen over de ouders en de berekening van het bedrag van kinderalimentatie.
In par. 4.4 gaan we in op de berekening van draagkracht voor en het bedrag aan partneralimentatie.
In par. 4.5 en verder staan we stil bij enkele bijzondere situaties.
4.2 Berekening van draagkracht voor kinderalimentatie en partneralimentatie (algemeen)
4.2.1. Kernschema voor het berekenen van draagkracht
Draagkracht voor kinder- en partneralimentatie berekenen we aan de hand van het volgende kernschema:
| inkomsten |
|
|
| Netto besteedbaar inkomen volgens bruto of netto methode |
€... |
|
| (alleen bij kinderalimentatie) kindgebonden budget |
€... + |
|
| |
€... |
| af: lasten |
|
|
| Gecorrigeerde bijstandsnorm (zie 4.2.2.3) |
€ … |
|
| Woonbudget (30% van het NBI) |
€ … |
|
| Andere noodzakelijke lasten |
€ … + |
|
| Draagkrachtloos inkomen |
|
€… |
| Draagkrachtruimte |
|
€... |
Draagkracht is een percentage (draagkrachtpercentage) van het bedrag aan draagkrachtruimte.
4.2.2 Toelichting op de begrippen in het kernschema
4.2.2.1 Netto besteedbaar gezinsinkomen en netto besteedbaar inkomen
Zie voor de uitleg van deze begrippen hoofdstuk 2.
4.2.2.2 Draagkrachtloos inkomen
Het bedrag dat de onderhoudsplichtige nodig heeft voor zijn eigen noodzakelijke lasten en dat daarom geen draagkracht voor het betalen van alimentatie oplevert, noemen we het draagkrachtloos inkomen. Het draagkrachtloos inkomen bestaat uit de gecorrigeerde bijstandsnorm, het woonbudget en andere noodzakelijke lasten.
4.2.2.3 (Gecorrigeerde) bijstandsnorm
Bij de bepaling van de draagkracht hanteren we als uitgangspunt dat de onderhoudsplichtige voor zichzelf ten minste het bestaansminimum moet behouden naast een redelijk gedeelte van zijn draagkrachtruimte. Het bestaansminimum bepalen we aan de hand van de bijstandsnorm. Dat is het bedrag dat de onderhoudsplichtige bij afwezigheid van eigen middelen van bestaan als uitkering krachtens de Participatiewet zou ontvangen. Dit bedrag is afhankelijk van de (nieuwe) gezinssituatie. De Participatiewet onderscheidt diverse categorieën. Daarvan zijn er drie voor de draagkrachtberekening van belang: alleenstaanden (daaronder zijn ook alleenstaande ouders –ongeacht het aantal kinderen – begrepen), gehuwden (met of zonder kinderen) en pensioengerechtigden in de zin van art. 7a eerste lid van de Algemene Ouderdomswet. In artikel 22 Participatiewet is de verhoogde norm voor pensioengerechtigden opgenomen. In beginsel rekenen we met de norm voor een alleenstaande en houden we geen rekening met de kostendelersnorm als bedoeld in artikel 22a Participatiewet. Wel houden we rekening met de verhoogde norm voor pensioengerechtigden. De jongerennorm passen we niet toe.
Het bedrag van de bijstandsnorm verminderen we met de in de bijstandsnorm begrepen componenten voor wonen en zorgkosten en vermeerderen we met een vast bedrag voor de kosten van de zorgverzekering en – afhankelijk van de hoogte van het netto besteed- baar inkomen – een bedrag voor onvoorziene uitgaven. In het kernschema noemen we de uitkomst daarvan de gecorrigeerde bijstandsnorm.
Aldus bepalen we het bedrag van de gecorrigeerde bijstandsnorm (2026, eerste halfjaar) als volgt:
Rekenvoorbeeld alleenstaande tot 67 jaar
| Bijstandsnorm tot 67 jaar |
€� 1.402 |
|
| Wooncomponent in bijstandsnorm |
€� 201 |
|
| Bijstandsnorm zonder woonkosten |
|
€� 1.201 |
| Premie Zvw |
€� 177 |
|
| Normpremie Zvw |
€� 65 |
|
| Totaal ziektekosten |
|
€� 111 |
| Onvoorzien |
|
€� 50 |
| Gecorrigeerde bijstandsnorm (afgerond op € 5) |
|
€� 1.365 |
Voor AOW-gerechtigden geldt op grond van de Participatiewet een bijstandsnorm van € 1.565 (2026, eerste halfjaar). Voor hen verhogen we het bedrag van de gecorrigeerde bijstandsnorm tot € 1.525.
4.2.2.4 Woonbudget
De onderhoudsplichtige wordt geacht vanuit het woonbudget alle redelijke lasten voor een woning passend bij zijn/haar inkomen te kunnen voldoen. Daaronder verstaan we onder meer:
- voor een huurwoning: de huur (verminderd met eventuele huurtoeslag), verplichte servicekosten en lokale belastingen;
- voor een koopwoning: de rente over de eigenwoningschuld verminderd met het fiscaal voordeel in verband met de eigen woning, gangbare aflossingen op die schuld, inleg voor spaar- of beleggingspolissen die aan de hypotheek zijn gekoppeld, premie voor de opstalverzekering, lokale belastingen en polder- of waterschapslasten en onderhoudskosten.
Voor zowel huur- als koopwoningen geldt dat de onderhoudsplichtige (redelijke) lasten voor gas, water en licht die meer bedragen dan het bedrag dat hij vanuit de bijstandsnorm kan voldoen ook vanuit het woonbudget moet betalen.
Als een onderhoudsplichtige duurzaam aanmerkelijk hogere woonlasten heeft dan het woonbudget kunnen we met die extra lasten rekening houden als we kunnen vaststellen dat deze lasten niet vermijdbaar zijn en dat het (voort)bestaan daarvan niet aan de onderhoudsplichtige kan worden verweten (zie 4.6.2).
Indien (mogelijk) sprake is van een tekort aan draagkracht om in de behoefte te voorzien en er aanwijzingen zijn dat de werkelijke woonlasten van een onderhoudsplichtige duur- zaam aanmerkelijk lager zijn dan het woonbudget, bijvoorbeeld omdat deze samenwoont, kan er reden zijn om met een bedrag lager dan het woonbudget te rekenen.(Hoge Raad 16 april 2021, ECLI:NL:HR:2021:586.) Het ligt op de weg van de onderhoudsplichtige om in dat geval inzicht te geven in de eigen werkelijke woonlasten. Indien een onderhoudsplichtige samenwoont met een nieuwe partner, is bij de beoordeling of bij de onderhoudsplichtige sprake is van een duurzaam aanmerkelijk lagere werkelijke woonlast het uitgangspunt dat de partner de helft van de gezamenlijke woonlast kan dragen.
Het fiscaal voordeel dat betrekking heeft op de eigen woning tellen we niet bij het netto besteedbaar inkomen. Het fiscaal voordeel met betrekking tot de eigen woning evenals andere fiscale aspecten spelen wel een rol bij de bepaling van het verzamelinkomen, dat relevant is voor (bijvoorbeeld) de berekening van het kindgebonden budget.
4.2.2.5 Andere noodzakelijke lasten
Bij het bepalen van draagkracht kunnen we naast de gecorrigeerde bijstandsnorm en het woonbudget rekening houden met lasten van de onderhoudsplichtige die niet vermijdbaar en ook niet verwijtbaar zijn aangegaan of voortbestaan. We noemen die lasten ‘andere noodzakelijke lasten’. Een voorbeeld van een dergelijke last is de aflossing op schulden waarvoor beide partijen draagplichtig zijn. In par. 4.6.2 gaan we hier dieper op in.
4.2.2.6 Draagkrachtruimte
Het verschil tussen het netto besteedbaar inkomen en het draagkrachtloos inkomen noemen we de draagkrachtruimte. Bij een positieve draagkrachtruimte is de onderhoudsplichtige in staat alimentatie te betalen.
4.2.2.7 Draagkrachtpercentage, draagkracht en vrije ruimte
We hanteren als uitgangspunt dat we vanaf een bepaald inkomen niet de gehele draag- krachtruimte gebruiken voor het opleggen van een onderhoudsverplichting, maar dat we slechts een bepaald percentage daarvan bestempelen als draagkracht. Dit percentage noemen we het draagkrachtpercentage. We verdelen de draagkrachtruimte daardoor over onderhoudsplichtige en onderhoudsgerechtigde(n) in een verhouding die vastligt in het draagkrachtpercentage. Alle onderhoudsverplichtingen brengen we in beginsel ten laste van de draagkracht.
Voor kinderalimentatie is het beschikbare percentage te vinden in de draagkrachttabel (bijlage 4). Voor partneralimentatie hanteren we 60% procent als draagkrachtpercentage.
De resterende 40% van de draagkrachtruimte noemen we de vrije ruimte. Dit bedrag kan de onderhoudsplichtige gebruiken om vrij te besteden en/of om al dan niet tijdelijk hogere lasten van te betalen.
4.3 Bepalen van draagkracht voor kinderalimentatie voor kinderen tot 21 jaar
4.3.1 Inleiding
Ouders (en in voorkomend geval een stiefouder) zijn verplicht te voorzien in de kosten van verzorging en opvoeding respectievelijk levensonderhoud en studie van hun minderjarige kinderen en hun meerderjarige kinderen tot 21 jaar. In de praktijk komt het er voor minderjarige kinderen op neer dat de ene ouder aan de andere ouder (in de regel de ouder waar het kind het hoofdverblijf heeft) kinderalimentatie betaalt. Die andere ouder betaalt zelf ook mee aan de kosten van de kinderen. Waar wij hierna spreken over het bepalen van de draagkracht voor kinderalimentatie, bedoelen wij tevens het bepalen van de draagkracht van de verzorgende ouder om bij te dragen aan de kosten van verzorging en opvoeding/de kosten van levensonderhoud en studie van de kinderen.
Kinderalimentatie heeft voorrang op alle andere onderhoudsverplichtingen. Daarom nemen we bij de bepaling van de draagkracht voor kinderalimentatie alleen de financiële situatie van de onderhoudsplichtige(n) in aanmerking. We houden geen rekening met een nieuwe partner/echtgeno(o)t/geregistreerde partner. De gedachte hierachter is dat een nieuwe partner in staat moet worden geacht in het eigen levensonderhoud te voorzien, terwijl we dit van een kind niet verwachten.
4.3.2 De draagkrachttabel (Bijlage 5)
In de draagkrachttabel in bijlage 5 geven we aan hoe we de draagkracht voor kinderalimentatie – uitgaande van het kernschema – bij een bepaald netto besteedbaar inkomen bepalen.
Daarvoor tellen we het na de scheiding (te) ontvangen kindgebonden budget op bij het netto besteedbaar inkomen van de ouder die het kindgebonden budget ontvangt. (Zie ECLI:NL:HR:2015:3011.)
Vanaf een bepaald netto besteedbaar inkomen plus kindgebonden budget (2026: € 2.100) hanteren we een draagkrachtpercentage van 70%. Bij lagere netto besteedbare inkomens is het draagkrachtpercentage hoger. Er resteert dan een lager of geen bedrag aan vrije ruimte.
Zie hiervoor de draagkrachttabel.
Bij de lagere inkomens verlagen we in de gecorrigeerde bijstandsnorm de post ‘onvoorzien’.
Bij een netto besteedbaar inkomen plus kindgebonden budget van € 1.950 (2026) of minder, gaan we uit van een minimumdraagkracht van € 25 voor één kind en € 50 voor twee of meer kinderen.
Vanaf de AOW-leeftijd gelden andere bedragen.
4.3.3 Ouder(s) met een uitkering krachtens de Participatiewet of met een inkomen tot bijstandsniveau
We nemen geen draagkracht aan bij een ouder bij wie een kind het hoofverblijf heeft en die een bijstandsuitkering ontvangt, ook niet als die ouder een kindgebonden budget ontvangt.
Het aannemen van draagkracht in een dergelijk geval leidt er namelijk toe dat het aandeel in de kosten van de ouder bij wie het kind niet het hoofdverblijf heeft lager wordt. Dat zou de verhaalsmogelijkheid van de bijstand door de gemeente beperken. Daardoor draagt de gemeente (en niet de betreffende ouder) een deel van de kosten van de kinderen.
Bij een niet-verzorgende ouder met een uitkering krachtens de Participatiewet of bij één of beide ouders met een inkomen tot bijstandsniveau beveelt de expertgroep aan om wel een minimumdraagkracht aan te nemen. De bijdrage kan desondanks lager dan de minimum draagkracht uitvallen, bijvoorbeeld door de zorgkorting of als sprake is van niet vermijdbare
en niet vermijdbare lasten (zie par. 4.6.2 en verder).
Ter verduidelijking dient het volgende schema:
| |
Minimale
|
Draagkrachtvergelijking?
(par. 4.3.4) |
| Verzorgende ouder met bijstandsuitkering |
Nee |
Nee |
| Verzorgende ouder met inkomen tot bijstandsniveau |
Ja |
Ja * |
| Niet-verzorgende ouder met bijstandsuitkering |
Ja |
Ja * |
| Niet-verzorgende ouder met inkomen tot bijstandsniveau |
Ja |
Ja * |
* Alleen als de gezamenlijke draagkracht van de ouders meer is dan het eigen aandeel van ouders in de kosten van de kinderen.
4.3.4 Verdelen van het eigen aandeel over de ouders met een draagkrachtvergelijking en toepassen van de zorgkorting
Nadat we het eigen aandeel van ouders in de kosten van de kinderen hebben bepaald en de draagkracht van de ouders hebben vastgesteld, kunnen we berekenen welk bedrag iedere ouder moet bijdragen in de kosten van de kinderen.
De verplichting tot bijdragen van een onderhoudsplichtige is mede afhankelijk van de draagkracht van andere onderhoudsplichtigen. Indien de ouders na de scheiding samen voldoende draagkracht hebben om volledig in het eigen aandeel te voorzien, berekenen we wie welk deel van dat eigen aandeel moet dragen. Hiervoor maken we een draagkrachtvergelijking.
Het is niet nodig een draagkrachtvergelijking te maken als de gezamenlijke draagkracht van de ouders gelijk is aan of minder is dan het eigen aandeel. Dan beperken we de bijdrage van de onderhoudsplichtige ouder tot diens draagkracht. We houden bij het bepalen van de draagkracht wel rekening met een extra heffingskorting en/of een kindgebonden budget waarvoor een ouder door aanwezigheid van deze kinderen in aanmerking kan komen.
Bij een gezamenlijke draagkracht die gelijk is aan het eigen aandeel of bij een tekort, verdelen we de beschikbare draagkracht in beginsel gelijk over alle kinderen waarvoor de betrokkene onderhoudsplichtig is, tenzij er een aantoonbaar verschil is in het eigen aandeel voor het ene en het andere kind.
4.3.5 Zorgkorting
Bij een zorg- of omgangsregeling voorziet de ouder bij wie het kind niet het hoofdverblijf heeft gedurende de tijd dat het kind bij die ouder verblijft ‘in natura’ in een deel van de kosten van het kind. Om die reden dalen de kosten die de ouder bij wie het kind het hoofverblijf heeft. We bepalen de kosten van de zorgregeling op basis van een percentage van het eigen aandeel. Dit percentage is afhankelijk van het gemiddeld aantal dagen per week – vakanties meegerekend – dat het kind doorbrengt bij of voor rekening komt van de ouder waar het kind niet zijn hoofdverblijf heeft.
We berekenen de zorgkorting over het eigen aandeel van de ouders in de kosten van de kinderen volgens de betreffende tabel. We houden dus geen rekening met extra kosten.
De zorgkorting is:
- 5% bij gedeelde zorg gedurende minder dan 1 dag per week;
- 15% bij gedeelde zorg op gemiddeld 1 dag per week;
- 25% bij gedeelde zorg op gemiddeld 2 dagen per week;
- 35% bij gedeelde zorg op gemiddeld 3 dagen per week.
De zorgkorting bedraagt in beginsel ten minste 5% van het eigen aandeel (tabelbedrag), omdat ouders onderling en jegens het kind het recht en de verplichting hebben tot omgang.
In ieder geval tot dat bedrag zou de ouder bij wie het kind niet het hoofdverblijf heeft in de zorg moeten kunnen voorzien.
Verder hanteren we het uitgangspunt dat de ouder bij wie het kind het hoofdverblijf heeft de ‘verblijfsoverstijgende kosten’ (zoals schoolgeld, contributie voor sport, kleding en dergelijke) draagt. Daarvoor heeft deze ouder 30% van het eigen aandeel vermeerderd met de kinderbijslag ter beschikking.
Behoefte en draagkracht bepalen de bijdrage per ouder (financieel en in natura). Als de ouders samen voldoende draagkracht hebben en de zorgkorting hoger is dan de draagkracht van de ouder bij wie het kind niet het hoofdverblijf heeft, dan kan die ouder verzoeken dat de andere ouder dat verschil betaalt. (Hoge Raad 23 december 2022, ECLI:NL:HR:2022:1924)
Uitzonderingen op toepassing van de zorgkorting zijn mogelijk, bijvoorbeeld indien de ouder bij wie het kind zijn hoofdverblijf niet heeft, zijn of haar verplichting tot omgang of verdeling van de zorg niet nakomt.
Zorgkorting bij co-ouderschap
Co-ouderschap is een niet-wettelijke term die in de praktijk gangbaar is voor verschillende varianten van gedeelde zorg. Ook hier is het uitgangspunt dat de ouders naar rato van hun draagkracht in de kosten van een kind bijdragen. De zorgkorting verwerken we op de in hoofdstuk 5 bij stap 6 beschreven wijze in de berekening, waarbij wij geen onderscheid maken tussen ruime zorgregelingen en co-ouderschap.
Het is mogelijk dat de co-ouder bij wie het kind niet het hoofdverblijf heeft voor de inkomstenbelasting voor een kind aanspraak maakt op de inkomensafhankelijke combinatiekorting. Als dat het geval is houden we hier rekening mee bij de berekening van het netto besteedbaar inkomen van die ouder.
4.4 Bepalen van draagkracht voor partneralimentatie
4.4.1 Inleiding
Bij de berekening van draagkracht voor partneralimentatie gelden grotendeels dezelfde uitgangspunten als die wij hiervoor bij de kinderalimentatie hebben uiteengezet. Ook hier is het netto besteedbare inkomen van de onderhoudsplichtige het vertrekpunt.
4.4.2 Afwijkingen in het kernschema
Op grond van artikel 1:400, lid 1, BW heeft kinderalimentatie voorrang boven alle andere onderhoudsverplichtingen. Als de gewezen partner niet alleen aanspraak maakt op partneralimentatie, maar ook op kinderalimentatie, maken we eerst een draagkrachtberekening voor kinderalimentatie. Op basis van de behoefte van de kinderen en de draagkracht van de ouders maken we een draagkrachtvergelijking.
Vervolgens maken we een draagkrachtberekening op de hiervoor onder 4.2.1 omschreven wijze voor de vaststelling van partneralimentatie. Het aandeel van de ouder in de kosten van de kinderen brengen we in mindering op de berekende draagkracht. De resterende draagkracht kunnen we aanwenden voor partneralimentatie.
Anders dan bij kinderalimentatie tellen we bij het berekenen van draagkracht voor partneralimentatie een eventueel (te) ontvangen kindgebonden budget niet op bij het netto besteedbare inkomen.
Fiscale aftrekbaarheid betaalde partneralimentatie
Bij partneralimentatie heeft de onderhoudsplichtige op grond van artikel 6.3, lid 1, Wet IB 2001 recht op een persoonsgebonden aftrekpost voor de betaalde alimentatie.
De onderhoudsplichtige die inkomstenbelasting verschuldigd is, kan in het betreffende jaar in aanmerking komen voor vermindering of teruggaaf van inkomensheffing. Dit noemen we ook wel 'fiscaal voordeel'.
Als de onderhoudsplichtige aanspraak kan maken op een fiscaal voordeel omdat hij/zij partneralimentatie betaalt, is sprake van ‘extra draagkracht’ gelijk aan het voorzienbare fiscaal voordeel. Bij de laagste inkomens laten we deze extra draagkracht buiten beschouwing, omdat door heffingskortingen toch al vrijwel geen inkomsten belasting hoeft te worden betaald. Bij hogere inkomens hevelen we het fiscaal voordeel in de bruto methode over naar de onderhoudsgerechtigde(n).
4.5 Inkomensvergelijking (voorheen jusvergelijking)
Als sprake is van eigen inkomen van een onderhoudsgerechtigde en/of van een relatief hoge behoefte en draagkracht, kan het redelijk zijn dat we de financiële situatie van partijen nader vergelijken. De expertgroep vindt het redelijk dat de onderhoudsgerechtigde inclusief de partneralimentatie niet meer te besteden heeft dan de onderhoudsplichtige. Met andere woorden: de onderhoudsgerechtigde hoeft niet in een betere financiële positie te worden gebracht dan de onderhoudsplichtige. Daarvoor berekenen we bij welk bedrag aan partneralimentatie het besteedbaar inkomen van partijen gelijk is. Eventuele bijzondere niet verwijtbare en niet vermijdbare lasten aan de zijde van de onderhoudsplichtige en/of de onderhoudsgerechtigde nemen we mee in de vergelijking. Dit geldt ook voor eventuele kosten van kinderen, voor zover deze hoger zijn dan een te ontvangen kindgebonden budget door de betreffende partij. Als voor de onderhoudsgerechtigde dan een hoger bedrag resteert dan voor de onderhoudsplichtige vindt een correctie van de hoogte van de alimentatie plaats en verlagen we deze in beginsel tot een zodanige alimentatie waarbij beide partijen een gelijk besteedbaar inkomen hebben. Met behulp van een alimentatierekenprogramma kan dit bedrag eenvoudig worden berekend.
De kinderalimentatie die de onderhoudsgerechtigde ontvangt, rekenen we toe aan de desbetreffende kinderen en geldt voor die ouder niet als inkomen. Wel houden we bij de bepaling van het inkomen van die ouder rekening met de eventuele inkomensafhankelijke combinatiekorting in verband met de aanwezigheid van kinderen in het gezin.
Het schema (in een situatie waarin de onderhoudsplichtige een niet vermijdbare extra last heeft en kinderalimentatie betaalt, terwijl de onderhoudsgerechtigde een kindgebonden budget ontvangt) kan voorgaande beschrijving van een vergelijking verduidelijken.
| Onderhoudsplichtige |
|
Onderhoudsgerechtigde |
|
|
| NBI volgens post 120 |
€ ... |
NBI volgens post 120 |
|
€ ... |
| Af: niet vermijdbare lasten |
€ ... |
|
|
|
| Resteert |
€ ... |
|
|
|
| Af: aandeel in kosten kinderen |
€ ... |
Af: aandeel in kosten kinderen |
€ ... |
|
| |
|
Minus ontvangen KGB |
€ ... |
|
| |
|
Totaal kosten kinderen (KGB > aandeel: 0) |
|
€ ... |
| Inkomen voor vergelijking |
€ ... |
Inkomen voor vergelijking |
|
€ ... |
De beide inkomens voor de vergelijking tellen we vervolgens bij elkaar op en delen we door twee. Als de onderhoudsgerechtigde na betaling van de berekende partneralimentatie een hoger bedrag overhoudt dan de uitkomst van die som, dan stellen we dat bedrag op verzoek van de alimentatieplichtige naar beneden bij.
4.6 Bijzondere omstandigheden die de draagkracht kunnen beïnvloeden
4.6.1 Inleiding
Een alimentatieverplichting die een rechter heeft opgelegd mag niet tot gevolg hebben dat de onderhoudsplichtige niet meer in de eigen noodzakelijke kosten van bestaan kan voorzien.
Er kunnen zich omstandigheden voordoen waarin we met een hoger draagkrachtloos inkomen rekening houden dan enkel de som van de (forfaitaire) woonlast en de gecorri- geerde bijstandsnorm.
Als een onderhoudsplichtige niet vermijdbare en niet verwijtbare lasten heeft, kunnen we met die lasten rekening houden bij het bepalen van het draagkrachtloos inkomen.
Zie par. 4.6.2.
Als een onderhoudsplichtige lasten heeft die we als niet-vermijdbaar maar wel als verwijtbaar aanmerken, dan kan dat reden zijn om de aanvaardbaarheidstoets toe te passen.
Die houdt – kort gezegd – in dat we toetsen of een onderhoudsplichtige na aftrek van zijn lasten (waaronder alimentatie) minder dan 95% van de geldende bijstandsnorm overhoudt.
Zie par. 4.6.3.
In par. 4.6.4 beschrijven we hoe we kunnen omgaan met de draagkracht van iemand die is toegelaten tot de wettelijke schuldsanering of in een buitenwettelijk schuldsaneringstraject is opgenomen.
Hoe we omgaan met een inkomensverlies dat een onderhoudsplichtige zelf heeft veroorzaakt behandelen we in par. 4.7.(ECLI:NL:HR:1998:ZC2556)
In par. 4.10 gaan we in op de draagkracht bij verpleging van een onderhoudsplichtige in een instelling voor langdurige zorg.
4.6.2 Lasten die niet vermijdbaar en niet verwijtbaar zijn
We kunnen het draagkrachtloos inkomen verhogen als bepaalde niet vermijdbare en niet verwijtbare lasten vaststaan, ongeacht of die lasten voor, tijdens of na het huwelijk zijn ontstaan. Na deze verhoging brengen we het draagkrachtloos inkomen in mindering op het netto besteedbaar inkomen. Wat overblijft is de draagkrachtruimte. Daarvan is in beginsel 70% beschikbaar voor kinderalimentatie en 60% voor partneralimentatie. De resterende 30% respectievelijk 40%: de draagkrachtvrije ruimte, dient -mede- om financiële tegenvallers op te vangen.
Een vermijdbare last is een last waarvan de betaler zich geheel of gedeeltelijk kan bevrijden. Dat is bijvoorbeeld het geval als de betaler de schuld met spaartegoed kan aflossen. De betaler kan zich dan geheel bevrijden van de last. Als de betaler de hoogte van zijn maandelijkse aflossingen kan verlagen, kan hij zich gedeeltelijk van die last bevrijden: de hogere aflossing is dan vermijdbaar. Ook een last die een betaler ergens anders binnen het budget kan opvangen is vermijdbaar (bijvoorbeeld binnen de post ‘onvoorzien’ in de gecorrigeerde bijstandsnorm of met de draagkrachtvrije ruimte). Omdat een vermijdbare last niet op het inkomen hoeft te drukken, houden we daar geen rekening mee in de draagkrachtberekening.
Een verwijtbare last is een last die de onderhoudsplichtige met het oog op zijn onder- houdsverplichting niet had mogen laten ontstaan of die hij niet mag laten voortbestaan.
Een verwijtbare last drukt wel op het inkomen van de onderhoudsplichtige, maar heeft geen voorrang op de betaling van alimentatie. De onderhoudsplichtige dient deze last in beginsel uit zijn vrije ruimte te voldoen. Indien door het opleggen van een alimentatieverplichting een onaanvaardbare situatie zou ontstaan, kan de onderhoudsplichtige een beroep doen op de aanvaardbaarheidstoets (zie hierna par. 4.6.3).
Een last die niet vermijdbaar en niet verwijtbaar is, drukt op het inkomen van de onderhoudsplichtige: hij kan zich niet van die last bevrijden. Een dergelijke last nemen we daarom op in het draagkrachtloos inkomen als deze last voorrang moet hebben op de kosten van ver zorging en opvoeding, levensonderhoud en studie van de kinderen en/of de kosten van levensonderhoud van de ex-partner.
Voorbeelden van lasten die op deze wijze in het draagkrachtloos inkomen zouden kunnen worden opgenomen zijn (niet uitputtend):
- Rente en aflossing van de restschuld van de voormalige gezamenlijke woning;
- Herinrichtingskosten (voor zover niet te bestrijden uit het woonbudget);
- Kosten voor (verplichte) bijstand van een advocaat;
- Reiskosten voor werk.
Woonlasten voormalige echtelijke woning als niet verwijtbare en niet vermijdbare last
Als een onderhoudsplichtigde lasten van de (voormalige) echtelijke woning (gedeeltelijk) betaalt en de onderhoudsgerechtigde in die woning woont, passen we het woonbudget voor beiden aan door de werkelijke woonlasten in aanmerking te nemen: voor degene die in de voormalige echtelijke woning woont: zijn aandeel in die last; voor degene die de woning heeft verlaten: de eigen werkelijke woonlasten en daarnaast zijn of haar aandeel in de lasten van de (voormalige) echtelijke woning.
4.6.3 Verwijtbare lasten: de aanvaardbaarheidstoets
Elke onderhoudsplichtige dient de eigen financiële huishouding en daarmee zijn of haar draagkracht zo goed mogelijk in te richten. Het aangaan van extra lasten kan verwijtbaar zijn als de onderhoudsplichtige die last met het oog op zijn of haar onderhoudsverplichting niet had mogen aangaan of laten voortbestaan. Met een verwijtbare last houden we bij het bepalen van de draagkracht geen rekening.
Als de onderhoudsplichtige zich niet van die verwijtbare last kan bevrijden en na betaling van de op te leggen alimentatie niet meer in staat is om in de eigen noodzakelijke kosten van bestaan te voorzien, dan kan hij of zij een beroep doen op de aanvaardbaarheidstoets.
In het algemeen vinden we dat sprake is van een onaanvaardbare situatie als de onderhoudsplichtige minder dan 95% van het voor hem of haar geldende bedrag van de bijstandsnorm (art. 22a Participatiewet) overhoudt om in de noodzakelijke lasten te voorzien. De onderhoudsplichtige moet – onderbouwd met onderliggende stukken – stellen dat van een dergelijke situatie sprake is door volledig en duidelijk inzicht te geven in zijn inkomens- en vermogenspositie en zijn bestedingen.
4.6.4 Schuldsanering
Een ouder die een minnelijk schuldsaneringstraject doorloopt kan de bewindvoerder vragen bij de vaststelling van het vrij te laten bedrag rekening te houden met de onderhoudsverplichting voor zijn kinderen. (Zie voor wat betreft de minnelijke schuldsanering ook ECLI:NL:HR:2024:340, Hoge Raad, 08-03-2024, 23/00570.)
Onder omstandigheden mogen we van de onderhoudsplichtige ouder verwachten dat hij van deze mogelijkheid gebruik maakt, bijvoorbeeld indien duidelijk is dat de financiële positie van de ouders gezamenlijk zodanig is dat sprake is van een klemmend tekort om in de behoefte van de kinderen te voorzien. Als de rechter-commissaris geen rekening houdt met de zorg- of onderhoudsverplichting of als een toegekende correctie onvoldoende is om aan de alimentatieplicht te voldoen, dan beveelt de expertgroep aan de te betalen bijdrage op nihil te bepalen voor de duur van de schuldsanering.
Voor een ouder die een minnelijk schuldsaneringstraject doorloopt, geldt hetzelfde: deze kan de bewindvoerder vragen bij de vaststelling van het vrij te laten bedrag rekening te houden met de onderhoudsverplichting voor zijn kinderen.
4.7 Inkomensverlies van een onderhoudsplichtige
Nadat partijen de hoogte van kinder- en/of partneralimentatie zijn overeengekomen of de rechter die heeft vastgesteld, kan de hoogte van het inkomen van een onderhoudsplichtige veranderen. Als een onderhoudsplichtige buiten zijn schuld (een deel van) zijn inkomen verliest, houden we in beginsel rekening met het nieuwe (lagere) inkomen. We verwachten van die onderhoudsplichtige dat hij er alles aan doet om snel weer zijn oude inkomen te verwerven. Als dat niet lukt dan ligt het op zijn weg om dit te stellen en te onderbouwen.
Indien een onderhoudsplichtige zelf een inkomensvermindering heeft veroorzaakt, hangt de beslissing om deze vermindering van inkomen bij de bepaling van zijn draagkracht al dan niet buiten beschouwing te laten af van het antwoord op de vraag of:
1. hij redelijkerwijs het oude inkomen weer kan verwerven; en
2. of dit van hem kan worden gevergd.
Is het antwoord op beide vragen positief, dan gaan we uit van het oorspronkelijke inkomen.
Is echter het antwoord op (één van) beide vragen negatief, dan hangt het van de omstandigheden van het geval af of we een inkomensvermindering geheel of ten dele buiten beschouwing laten. In het bijzonder moeten we bezien of de onderhoudsplichtige uit hoofde van zijn verhouding tot de onderhoudsgerechtigde zich met het oog op diens belangen had behoren te onthouden van de gedragingen die tot inkomensvermindering hebben geleid. Is dat niet het geval, dan rekenen we met het nieuwe verminderde inkomen.
Is dat wel het geval dan rekenen we met het oude fictieve inkomen. Het buiten beschouwing laten van de inkomensvermindering mag in beginsel niet ertoe leiden dat de onderhoudsplichtige als gevolg van zijn aldus berekende fictieve draagkracht bij de voldoening aan zijn onderhoudsplicht feitelijk niet meer over voldoende middelen van bestaan beschikt en in ieder geval niet over minder dan 95% van de voor hem geldende bijstandsnorm. Hierbij gaan we in beginsel ervan uit dat de kostendelersnorm als bedoeld in artikel 22a Participatiewet niet voor hem geldt.
4.8 Uitgaven die fiscaal aftrekbaar zijn
Bij uitgaven die fiscaal aftrekbaar zijn hanteren wij het volgende uitgangspunt: wanneer we die uitgaven als persoonsgebonden aftrekpost meenemen bij het berekenen van het netto besteedbaar inkomen, dan nemen wij die uitgaven ook mee als lasten bij de berekening van de draagkracht en de alimentatie. Als we bepaalde (aftrekbare) uitgaven niet meenemen als lasten bij de berekening van de draagkracht van de onderhoudsplichtige, dan nemen we de fiscale voordelen van deze uitgaven ook niet mee in de berekening. Anders zouden we alleen de ‘lusten’ optellen bij het netto besteedbaar inkomen en de lasten niet meenemen bij het berekenen van het draagkrachtloos inkomen. Op sommige werknemers en op de genieters van resultaat uit overige werkzaamheden, ondernemers en directeuren-grootaandeelhouder zijn de werknemersverzekeringen en/of pensioenvoorzieningen niet van toepassing. Uitgaven voor inkomensvoorzieningen, bijvoorbeeld in verband met arbeidsongeschiktheid of pensioen, kunnen we, indien deze niet bovenmatig zijn, in aanmerking nemen. Bij de vaststelling van de draagkracht voor partneralimentatie wordt het netto besteedbaar inkomen verminderd met de netto premie, dat wil zeggen de premie verminderd met eventueel fiscaal voordeel.
4.9 Fiscale gevolgen van het hebben van een auto van de zaak
Met de fiscale bijtelling vanwege een auto van de zaak houden we geen rekening.
4.10 Draagkracht bij verpleging in een instelling voor langdurige zorg
Een onderhoudsplichtige die wordt verpleegd in een instelling voor langdurige zorg is daarvoor een eigen bijdrage verschuldigd. Conform de handelwijze van het Centraal Administratie Kantoor (CAK) stellen we deze bijdrage vast op basis van het verzamelinkomen van de onderhoudsplichtige. We kunnen onder omstandigheden rekening houden met een onderhoudsverplichting jegens minderjarige kinderen en kinderen tussen de 18 en 21 jaar. Het verdient aanbeveling de draagkracht zo te berekenen dat we het netto inkomen van de onderhoudsplichtige verminderen met de noodzakelijke lasten (denk aan kleding en ontspanning en de eigen bijdrage.
5. Stappenplannen en rekenvoorbeelden
5.1 Stappenplan kinderalimentatie

We laten hierna in drie stappen met rekenvoorbeelden zien hoe we het bedrag aan kinderalimentatie bepalen. Na het stappenplan geven we enkele rekenvoorbeelden voor bijzondere situaties.
De rekenvoorbeelden laten zien hoe we bepaalde berekeningen maken. De bedragen in de rekenvoorbeelden zijn fictief. Alle bedragen zijn steeds per maand en afgerond op hele euro’s, tenzij anders vermeld.
Waar we hierna bij het berekenen van draagkracht ‘ouders’ schrijven, bedoelen we ook onderhoudsplichtige stiefouders.
Stap 1: Vaststellen van het eigen aandeel van ouders in de kosten van de kinderen
Voor het vaststellen van het eigen aandeel bepalen we eerst het netto besteedbaar gezinsinkomen ten tijde van huwelijk/samenleving. netto besteedbaar gezinsinkomen ten tijde van huwelijk/samenleving.
Rekenvoorbeeld
| Besteedbaar inkomen ouder I |
€� 1.800 |
| Besteedbaar inkomen ouder II |
€� 1.150 |
| Aanspraak kindgebonden budget |
€� 50 |
| Totaal besteedbaar gezinsinkomen |
€� 3.000 |
Aan de hand van de Tabel eigen aandeel van ouders in de kosten van de kinderen (Bijlage 4) bepalen we op basis van het netto besteedbaar gezinsinkomen inclusief kindgebonden budget het eigen aandeel. Voor een gezin met één kind is dat € 395 per maand.
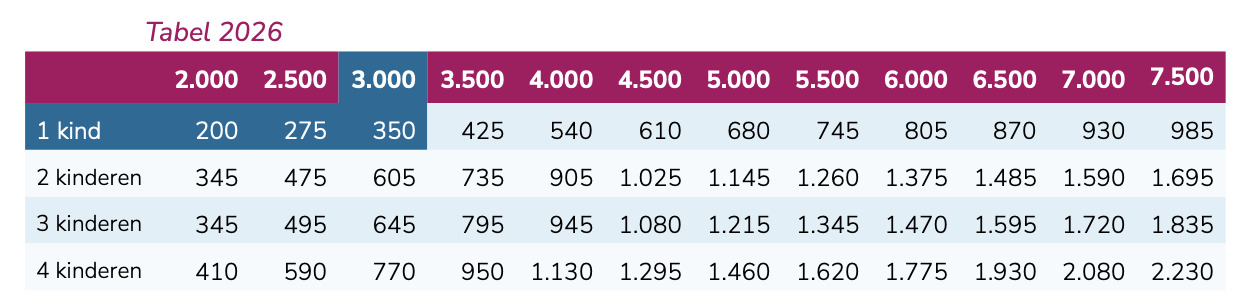
In de tabellen voor 2026 is rekening gehouden met kinderbijslag vanaf 1 januari 2026. De kinderbijslag wordt per 1 januari 2026 geïndexeerd. Het eigen aandeel in de kosten van kinderen voor 2026 valt daardoor - bij hetzelfde inkomen als in 2025 - tot € 10 per maand lager uit.
Rekenvoorbeeld berekenen eigen aandeel bij netto besteedbaar gezinsinkomen tussen twee kolombedragen
Ligt het netto besteedbaar gezinsinkomen tussen twee tabelbedragen in, dan verhogen we het eigen aandeel vanaf het laagste tabelbedrag naar rato.
Stap 2: Bepalen van de draagkracht van de ouders
Rekenvoorbeeld bepalen draagkracht ouders
De draagkracht van een ouder berekenen we in beginsel op basis van het eigen netto besteedbaar inkomen en (indien van toepassing) het kindgebonden budget op het moment dat de kinderalimentatie ingaat of wijzigt.
De ouder bij wie het kind het hoofdverblijf heeft (in dit voorbeeld: ouder I) heeft een netto besteedbaar inkomen van € 2.000. Deze ouder ontvangt een kindgebonden budget van € 400.
De ouder bij wie het kind niet het hoofdverblijf heeft (ouder II), heeft een netto besteedbaar inkomen van € 2.600. Deze ouder draagt een niet verwijtbare en niet vermijdbare last (dat is een andere noodzakelijke last) van € 200.
De onderstaande berekeningen kunnen we samenvatten in de formule:
Draagkracht = 70%
[NBI -/- (0,3 x NBI + gecorrigeerde bijstandsnorm + overige noodzakelijke lasten)]
| Draagkracht Ouder I |
|
|
| Inkomen |
|
|
| Netto besteedbaar inkomen |
€� 2.000 |
|
| Kindgebonden Budget |
€� 400 |
|
| Totaal |
|
€� 2400 |
| Lasten |
|
|
| Gecorrigeerde bijstandsnorm (zie 4.2.2.3) |
€� 1.365 |
|
| Woonbudget |
€� 720 |
|
| Andere noodzakelijke lasten |
€� – |
|
| Totaal (= draagkrachtloos inkomen) |
|
€� 2.085 |
| Draagkrachtruimte |
|
€� 315 |
| Draagkracht 70% (afgerond) |
|
€� 221 |
| |
|
|
| Draagkracht Ouder II |
|
|
| Inkomen |
|
|
| Netto besteedbaar inkomen |
€� 2.600 |
|
| Kindgebonden Budget |
€� – |
|
| Totaal |
|
€� 2.600 |
| Lasten |
|
|
| Gecorrigeerde bijstandsnorm (zie 4.2.2.3) |
€� 1.365 |
|
| Woonbudget |
€� 780 |
|
| Andere noodzakelijke lasten |
€� 200 |
|
| Totaal (= draagkrachtloos inkomen) |
|
€� 2.345 |
| Draagkrachtruimte |
|
€� 255 |
| Draagkracht 70% (afgerond) |
|
€� 179 |
Stap 3: Draagkrachtvergelijking, zorgkorting en bepalen hoogte van dekinderalimentatie
We verdelen van het eigen aandeel over de ouders door het maken van een draagkrachtvergelijking.
Rekenvoorbeeld draagkrachtvergelijking
De ouders in het rekenvoorbeeld in stap 2 hebben één kind en het eigen aandeel is € 350.
De gezamenlijke draagkracht van ouder I en ouder II is (€ 221 + € 179 =) € 400.
De kosten verdelen we over beide ouders volgens de formule:
Formule:
eigen draagkracht / gezamenlijke draagkracht x eigen aandeel
Het aandeel van ouder I bedraagt (afgerond):
Formule:
210 / 400 x 350 = 193
Het aandeel van ouder II bedraagt (afgerond):
Formule:
197 / 400 x 350 = 157
Samen € 350
| Eigen Aandeel |
|
€� 350 |
| Draagkracht Ouder I |
€� 221 |
|
| Draagkracht Ouder II |
€� 179 |
|
| Totale draagkracht |
|
€� 400 |
| Ouder I draagt |
€� 193 |
|
| Ouder II draagt |
€� 157 |
|
Voor het berekenen van het bedrag aan kinderalimentatie dat de ouder bij wie het kind niet staat ingeschreven moet betalen aan de andere ouder brengen we zorgkorting in mindering op het bedrag dat die ouder draagt.
Rekenvoorbeeld zorgkorting
| Ouder II draagt |
€� 157 |
| Zorgkorting 15% |
€� 53 |
| Ouder II betaalt |
€� 104 |
Bijzondere situaties
Rekenvoorbeeld bepalen eigen aandeel van ouders die nooit in gezinsverband hebbensamengeleefd (par. 3.2.4)
Ouders hebben samen met het kind nooit samengewoond en een gezin gevormd. Het kind heeft het hoofdverblijf bij ouder I. Het eigen aandeel van de ouders is het gemiddelde van het bedrag dat elk van hen aan het kind zou besteden als dit bij hem/haar woont/zou wonen.
Rekenvoorbeeld Eigen Aandeel nooit samengewoond
| Besteedbaar inkomen ouder I |
€� 2.000 |
| Kindergebonden Budget |
€ � 400 |
| Totaal |
€� 2.400 |
| Eigen Aandeel ouder I volgens tabel |
€� 260 |
| |
|
| Besteedbaar inkomen ouder II |
€� 2.600 |
| Kindergebonden Budget (fictief) |
€� 200 |
| Totaal |
€� 2.800 |
| Eigen Aandeel ouder II volgens tabel |
€� 320 |
| |
|
| Eigen Aandeel ouder I volgens tabel |
€� 260 |
| Eigen Aandeel ouder II volgens tabel |
€� 320 |
| Totaal Eigen Aandeel beide ouders |
€� 580 |
| Waarvan de helft |
€� 290 |
Bij een tekort aan gezamenlijk draagkracht van ouders om in het eigen aandeel te voorzien
Als de gezamenlijke draagkracht van ouders onvoldoende is om het eigen aandeel volledig te kunnen bekostigen, moeten zij in elk geval tot de grens van hun draagkracht bijdragen.
Tekort aan gezamenlijke draagkracht en zorgkorting
Als sprake is van een zorgregeling, maken we een uitzondering op de regel dat de zorgkorting de bijdrage vermindert. Uitgangspunt is dat de ouders ieder de helft van het tekort dragen.
Als de helft van het tekort minder is dan de zorgkorting, dan brengen we de helft van het tekort in mindering op de zorgkorting. Het restant van de zorgkorting brengen we in mindering op de te betalen bijdrage.
Rekenvoorbeeld
| Eigen Aandeel |
|
€� 475 |
| Zorgkorting 15% |
€� 71 |
|
| Draagkracht Ouder I |
€� 221 |
|
| Draagkracht Ouder II |
€� 179 |
|
| Totale draagkracht |
|
€� 399 |
| Draagkrachttekort |
|
€� 76 |
| Helft tekort |
|
€� 38 |
| |
|
|
| Draagkracht Ouder II |
|
€� 179 |
| Zorgkorting |
€� 71 |
|
| Af: helft tekort |
€� 38 |
|
| In aanmerking te nemen zorgkorting |
|
€� 33 |
| Ouder II betaalt aan Ouder I |
|
€� 145 |
Als de helft van het tekort meer is dan het bedrag van de zorgkorting dan verminderen we de te betalen bijdrage niet met zorgkorting.
Rekenvoorbeeld draagkrachttekort en zorgkorting
| Eigen Aandeel |
|
€� 775 |
| zorgkorting 15% |
€� 116 |
|
| Draagkracht Ouder I |
€� 221 |
|
| Draagkracht Ouder II |
€� 179 |
|
| Totale draagkracht |
|
€� 399 |
| draagkrachttekort |
|
€� 376 |
| helft tekort |
|
€� 188 |
| |
|
|
| Draagkracht Ouder II |
|
€� 179 |
| zorgkorting |
€� 116 |
|
| af: helft tekort |
€� 188 |
|
| in aanmerking te nemen zorgkorting |
|
€�– |
| Ouder II betaalt aan Ouder I |
|
€� 179 |
5.2 Stappenplan partneralimentatie

Hierna laten we in drie stappen met rekenvoorbeelden zien hoe we het bedrag aan partneralimentatie bepalen. De rekenvoorbeelden laten zien hoe we bepaalde berekeningen maken.
De bedragen in de voorbeelden zijn fictief. Alle bedragen zijn steeds per maand en afgerond op hele euro’s, tenzij anders vermeld.
Ontvangen kinderalimentatie, kinderbijslag en kindgebonden budget zijn bestemd om de kosten van levensonderhoud (verzorging en opvoeding) van de kinderen te bestrijden.
De (resterende) kosten van de kinderen drukken op het inkomen van de ouder(s) en zijn daarom van invloed op de resterende behoefte van de onderhoudsgerechtigde en op de draagkracht van de onderhoudsplichtige.
Stap 1: Bepalen van de resterende behoefte van de onderhoudsgerechtigde
De resterende behoefte van de onderhoudsgerechtigde bepalen we – kortgezegd – door op de huwelijksgerelateerde behoefte zijn of haar eigen inkomen en/of verdiencapaciteit in mindering te brengen.
We bepalen de huwelijksgerelateerde behoefte van de onderhoudsgerechtigde aan de hand van de hofnorm.
Volgens de hofnorm is de huwelijksgerelateerde behoefte:
60% [netto besteedbaar gezinsinkomen -/- (indien van toepassing) het (toen de ouders nog in gezinsverband leefden) voor rekening van de ouders komende eigen aandeel in de kosten van de kinderen].
Rekenvoorbeeld bepalen huwelijksgerelateerde behoefte
Het netto besteedbaar inkomen van de onderhoudsplichtige voordat partijen uit elkaar gingen was € 3.500 per maand.
Het netto besteedbaar inkomen van de onderhoudsgerechtigde voordat partijen uit elkaar gingen was € 2.000 per maand.
Tot het gezin behoren twee kinderen. Het eigen aandeel van de ouders in de kosten van de kinderen is € 800 per maand.
De behoefte op basis van de hofnorm is dan
Rekenvoorbeeld behoefte volgens hofnorm 60%
| Inkomen onderhoudsplichtige |
€� 4.000 |
|
| Inkomen onderhoudsgerechtigde |
€� 2.000 |
|
| Kindgebonden budget |
€� – |
|
| Netto besteedbaar gezinsinkomen |
|
€� 6.000 |
| Af: Eigen Aandeel kosten kinderen |
|
€� 1.375 |
| Beschikbaar voor echtgenoten/partners |
|
€� 4.625 |
| Behoefte volgens hofnorm: 60% |
|
€� 2.775 |
Vervolgens stellen we vast of de onderhoudsgerechtigde over de middelen beschikt om in de behoefte van € 2.775 te voorzien of die in redelijkheid kan verwerven (verdiencapaciteit).
De resterende behoefte is de behoefte volgens hofnorm -/- eigen inkomen / redelijkerwijs te verwerven inkomen.
Rekenvoorbeeld bepalen resterende behoefte (met kinderen)
| Behoefte volgens hofnorm: 60% |
|
|
€� 2.775 |
| Af: eigen inkomen onderhousgerechtigde |
€� 2.000 |
|
|
| Aanvullende verdiencapaciteit |
€� – |
|
|
| Eigen inkomen inclusief verdiencapaciteit |
|
€� 2.000 |
|
| Aandeel in levensonderhoud kinderen |
€� 350 |
|
|
| Ontvangen KGB |
€� 250 |
|
|
| Kosten kinderen uit eigen inkomen |
|
€� 100 |
|
| Voor onderhoudsgerechtigde zelf beschikbaar |
|
|
€� 1.900 |
| Resterende behoefte |
|
|
€� 875 |
Rekenvoorbeeld bepalen resterende behoefte (zonder kinderen)
| Behoefte volgens hofnorm: 60% |
|
€� 3.000 |
| Af: eigen inkomen onderhousgerechtigde |
€� 2.000 |
|
| Aanvullende verdiencapaciteit |
€� 500 |
|
| Eigen inkomen inclusief verdiencapaciteit |
|
€� 2.500 |
| Resterende behoefte |
|
€� 500 |
Stap 2: Bepalen van draagkracht voor partneralimentatie
De draagkracht voor partneralimentatie bepalen we op basis van het netto besteedbaar inkomen van de onderhoudsplichtige aan de hand van de in par. 4.4 genoemde uitgangspunten.
Rekenvoorbeeld: netto besteedbaar inkomen, draagkrachtloos inkomen,draagkrachtpercentage en draagkracht
| Inkomen |
|
|
| Netto besteedbaar inkomen |
€� 4.000 |
|
| Bij: extra verdiencapaciteit |
€� – |
|
| Totaal |
|
€� 4.000 |
| Lasten |
|
|
| Gecorrigeerde bijstandsnorm (zie 4.2.2.4) |
€� 1.365 |
|
| Woonbudget |
€� 1.200 |
|
| Andere noodzakelijke lasten |
€� – |
|
| Totaal (=draagkrachtloos inkomen) |
|
€� 2.565 |
| Draagkrachtruimte |
|
€� 1.435 |
| Draagkracht 60% (afgerond) |
|
€� 861 |
Voor het bepalen van de draagkracht van een onderhoudsplichtige is niet alleen diens feitelijke inkomen van belang, maar ook het inkomen dat hij of zij redelijkerwijs kan verwerven.
Bij partneralimentatie hanteren we een draagkrachtpercentage van 60. Op het gevonden bedrag brengen we het aandeel van de onderhoudsplichtige ouder in de kosten van verzorging en opvoeding van minderjarige kinderen en de kosten van levensonderhoud en studie van kinderen tot 21 jaar in mindering. In dit voorbeeld gaan wij ervan uit dat dat aandeel € 450 is.
Rekenvoorbeeld
| Draagkracht 60% (afgerond) |
€� 861 |
| Aandeel in levensonderhoud kinderen |
€� 450 |
| Resteert voor partneralimentatie |
€� 411 |
Omdat betaalde partneralimentatie fiscaal aftrekbaar is bruteren we dit netto bedrag.
Stap 3: Inkomensvergelijking
Rekenvoorbeeld inkomensvergelijking zonder kinderen
| Netto Besteedbaar Inkomen (NBI) Partner I |
€� 4.000 |
|
| Netto Besteedbaar Inkomen (NBI) Partner II |
€� 2.000 |
|
| Netto Besteedbaar Gezinsinkomen (NBGI) |
€� 6.000 |
|
| Behoefte volgens Hofnorm €� 3.000 |
|
€� 3.600 |
| af: NBI Partner II |
|
€� 2.000 |
| Resterende behoefte Partner II (na aftrek NBI) |
|
€� 1.600 |
| Draagrkracht Partner I voor PAL 2026 |
€� 861 |
|
| Inkomensvergelijking |
|
|
| NBGI x 0,5 |
|
€� 3.000 |
| af: NBI Partner II |
|
€� 2.000 |
| bijdrage na inkomensvergelijking |
|
€� 1.000 |
| Op te leggen bijdrage |
€� 861 |
|
De draagkracht van de onderhoudsplichtige is minder dan de resterende behoefte van de onderhoudsgerechtigde. Daarom kan de partneralimentatie niet hoger zijn dan de laagste van deze twee: € 861 (netto).
Als de onderhoudsgerechtigde na ontvangst van partneralimentatie een hoger netto inkomen overhoudt dan de onderhoudsplichtige, dan kan de onderhoudsplichtige een beroep doen op inkomensvergelijking. Na vergelijking blijkt dat beide partijen een gelijk netto inkomen hebben als de partneralimentatie € 605 bedraagt. Onderhoudsgerechtigde en onderhoudsplichtige hebben dan allebei € 3.102 te besteden.
Rekenvoorbeeld inkomensvergelijking met kinderen
| |
Patner I |
Partner II |
Totaal |
| Netto Besteedbaar Inkomen (NBI) |
€� 5.000 |
€� 2.500 |
€� 7.500 |
| Kindgebonden Budget (KGB) tijdens huwelijk |
|
|
€� - |
| Netto Besteedbaar Gezinsinkomen (NBGI) |
|
|
€� 7.500 |
| Eigen aandeel ouders |
|
|
€� 1.695 |
| Beschikbaar voor (ex-)partners tijdens huwelijk€ 4.600 |
|
|
€� 5.805 |
| Behoefte volgens hofnorm |
|
|
€� 3.483 |
| KGB na scheiding |
€� – |
€� 400 |
|
| NBI voor kinderalimentatie |
€ 5.000 |
€ 2.900 |
|
| Draagkracht KAL 2025 |
€� 1.495 |
€� 466 |
|
| Aandeel kosten kinderen |
€� 1.292 |
€� 403 |
|
| Kosten kinderen na aftrek KGB |
€ - |
€ 3 |
|
| |
|
|
|
| Resterende behoefte (na aftrek eigen NBI) |
|
|
€� 3.480 |
| Draagkracht PAL 2026 |
€� 1.281 |
|
|
| Resteert voor PAL na aandeel kosten kinderen |
|
|
€� - |
| Inkomen na aftrek kosten kinderen |
€� 3.708 |
€� 2.479 |
|
| Inkomensvergelijking |
|
|
€� 605 |
| Op te leggen bijdrage |
€� 605 |
|
|
In dit voorbeeld is de draagkracht van de onderhoudsplichtige (na aftrek van de kinderalimentatie) lager dan de behoefte van de onderhoudsgerechtigde en ook lager dan het bedrag (na inkomensvergelijking) waarbij partijen een gelijk besteedbaar inkomen hebben.
5.3 Rekenvoorbeelden niet vermijdbare en niet verwijtbare lasten
Als een partij stelt en – al dan niet tegenover de betwisting door de wederpartij – voldoende onderbouwt dat sprake is van lasten die niet vermijdbaar en niet verwijtbaar zijn, dan kunnen we deze lasten opnemen in het draagkrachtloos inkomen.
Rekenvoorbeeld niet vermijdbare en niet verwijtbare lasten
| NBI |
|
€� 2.500 |
| Forfait noodzakelijke lasten |
€� 1.365 |
|
| Woonbudget |
€� 750 |
|
| Aflossing restschuld |
€� 200 |
|
| Draagkrachtloos inkomen |
|
€� 2.315 |
| Draagkrachtruimte |
|
€� 185 |
| Draagkracht kinderalimentatie (70%) |
|
€� 130 |
| Draagkracht partneralimentatie (60%) |
|
€� 111 |
Woonlasten voormalige echtelijke woning
Indien een onderhoudsplichtige lasten van de (voormalige) echtelijke woning (gedeeltelijk)betaalt en de onderhoudsgerechtigde in die woning woont, passen we het woonbudget aan door de werkelijke woonlasten in aanmerking te nemen: voor degene die in de voormalige echtelijke woning woont: zijn aandeel in die last; voor degene die de woning heeft verlaten: de eigen werkelijke woonlasten en daarnaast zijn of haar aandeel in de lasten van de (voormalige) echtelijke woning.
Rekenvoorbeeld woonlasten voormalige echtelijke woning
Netto besteedbaar inkomen van de vertrokken ouder/partner is € 3.500 per maand.
Zijn aandeel in de netto woonlast van de (voormalige) echtelijke woning is € 500 maand.
De eigen werkelijke woonlast is € 800 per maand. Het netto besteedbaar inkomen van ouder/partner die is achtergebleven is € 1.500 maand, het kindgebonden budget € 300 per maand en de woonlast € 200 per maand.
| |
Achterblijvende ouder / partner |
Vertrokken ouder / partner |
| NBI achterblijvende ouder/partner |
€� 1.500 |
|
€� 3.500 |
|
| KGB |
€� 300 |
|
€� - |
|
| NBI voor kinderalimentatie |
|
€� 1.800 |
|
€� 3.500 |
| Forfait noodzakelijke lasten |
€� 1.365 |
|
€� 1.365 |
|
| Werkelijke woonlasten |
€� 200 |
|
€� 800 |
|
| Lasten echtelijk woning |
€� - |
|
€� 500 |
|
| Draagkrachtloos inkomen |
|
€� 1.565 |
|
€� 2.665 |
| Draagkrachtruimte |
|
€� 235 |
|
€� 835 |
| Draagkracht kinderalimentatie (70%) |
|
€� 165 |
|
€� 585 |
| |
|
|
|
|
5.4 Rekenvoorbeeld aanvaardbaarheidstoets
In het onderstaande voorbeeld is sprake van fictieve bedragen!
Een alimentatieplichtige ouder heeft drie verwijtbare maar niet te vermijden lasten in totaal € 325 per maand. Het NBI van die ouder bedraagt € 2.200 en op basis daarvan is de draagkracht voor kinderalimentatie € 50 per maand voor twee kinderen.
De woonlasten bedragen € 500 en de woontoeslag is € 300. De premie zorgverzekering is € 140 per maand en de zorgtoeslag is € 27.
De alimentatieplichtige ouder kan ten hoogste € 483 per maand betalen.
| NBI Alimentatieplichtige |
|
|
€� 2.200 |
| Bijstandsnorm alleenstaande 2026 |
|
€� 1.402 |
|
| Af: wooncomponent 2026 |
€� 201 |
|
|
| Af: nominale premie ZVW 2026 |
€� 65 |
|
|
| Bijstandsnorm minus woonlasten en ZVW |
|
€ 266 |
|
| |
|
€� 1.136 |
|
| 95% daarvan |
|
€� 1.079 |
|
| Woonlasten |
€� 500 |
|
|
| Af: woontoeslag |
€� 300 |
|
|
| Werkelijke woonlasten |
|
€� 200 |
|
| Zorgverzekering |
€� 140 |
|
|
| Af: zorgtoeslag |
€� 27 |
|
|
| Overige zorgkosten |
€� – |
|
|
| Werkelijke zorgkosten |
|
€� 113 |
|
| overige last (1) |
€ 75 |
|
|
| overige last (2) |
€ �100 |
|
|
| overige last (3) |
€ 150 |
|
|
| Overige (verwijtbare) lasten |
|
€� 325 |
|
| Totaal noodzakleijke lasten |
|
|
€� 1.717 |
| Resteert |
|
|
€� 483 |

 1
